
Když se řekne „prodej nemovitosti s hypotékou“, spousta majitelů se zhrozí. Mají pocit, že je to obrovská byrokratická překážka, která odradí zájemce a celý proces zkomplikuje.
Hned na začátek vás uklidním: je to naprosto standardní situace. Většina bytů i domů, které dnes v Brandýse, Praze a okolí prodávám, je zatížená hypotékou. Kupující se toho nebojí a banky umí tento proces hladce odbavit. Má to ale svá jasná pravidla a harmonogram, který se nesmí přeskočit. Pokud uděláte chybu v načasování, může vás to stát zbytečné peníze na pokutách nebo zpoždění celého prodeje.
Tady je praktický průvodce, jak prodej s hypotékou reálně probíhá.
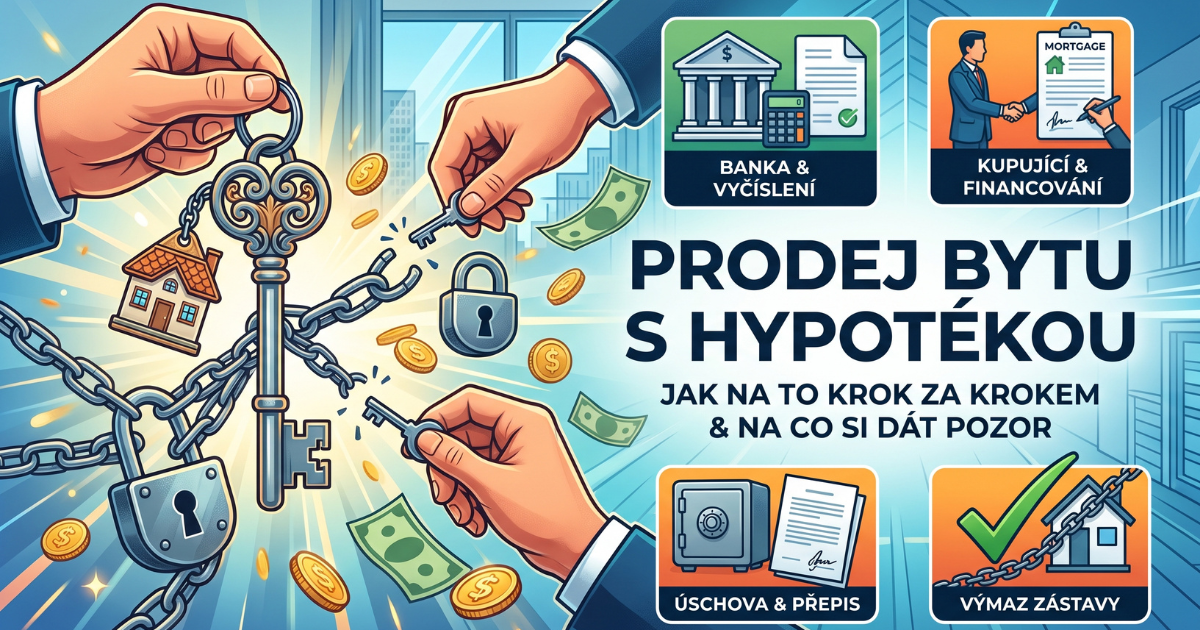
1. Krok: Zjistěte si podmínky u své banky (Vyčíslení zůstatku)
Než vůbec podáte inzerát nebo mi zavoláte, doporučuji udělat jednu věc – spojte se se svou bankou.
Nepotřebujete hned vše rušit, stačí se zeptat: „Co se stane, když teď prodám byt a hypotéku předčasně doplatím?“ Zajímají vás dvě věci:
- Kolik přesně zbývá doplatit: Požádáte o tzv. vyčíslení zůstatku úvěru ke konkrétnímu datu (to se dělá až později před podpisem smluv, ale pro představu to potřebujete vědět zhruba už teď).
- Jaké jsou sankce za předčasné splacení: Podmínky se liší podle toho, kdy jste podepisovali smlouvu nebo fixaci. Od září 2024 platí nová pravidla (poplatek max. 1 % z předčasně splacené části), ale u starších fixací to může být jinak. Musíte vědět, s jakým nákladem počítat.
2. Krok: Najdeme kupce a řešíme jeho financování
Jakmile víme, za kolik prodáváme a kolik dlužíte, pustíme se do prodeje. Když najdeme kupce, řešíme zásadní otázku: Jak bude platit?
V praxi nastávají tři situace:
- Kupující má hotovost: Nejjednodušší varianta. Vaše banka vystaví vyčíslení a souhlas s výmazem zástavního práva. Kupec pošle část peněz do vaší banky, část vám.
- Kupující si bere hypotéku u stejné banky: Proces je o něco rychlejší, banka si vše vyřídí v podstatě „interně“.
- Kupující si bere hypotéku u jiné banky (nejčastější): Vaše banka a banka kupujícího se musí domluvit. Zní to složitě, ale pro nás makléře a právníky je to běžná rutina. V praxi banka kupujícího pošle peníze vaší bance, ta potvrdí doplacení a uvolní zástavu z katastru.
3. Krok: Úschova a jak reálně tečou peníze
Tohle je bod, kde mají klienti největší obavy. Zjednodušeně řečeno: peníze od kupujícího nikdy nejdou rovnou na váš běžný účet, ze kterého byste pak hypotéku dopláceli vy. To by bylo obrovské riziko pro všechny strany.
Celý mechanismus probíhá přes bezpečnou úschovu (advokátní, bankovní nebo notářskou) a vypadá takto:
- Kupující (nebo jeho banka) pošle celou kupní cenu do úschovy.
- Jakmile se přepíšou vlastnická práva na katastru, schovatel (advokát) vezme peníze a rozdělí je: první část pošle vaší bance na přesné doplacení hypotéky (na haléř přesně podle vyčíslení). Druhou část (zbytek kupní ceny) pošle rovnou na váš osobní účet.
Je to stoprocentně bezpečné a vy se o samotné odeslání dluhu vůbec nestaráte.
4. Krok: Výmaz zástavního práva na katastru
Když vaše banka dostane peníze, vydá dokument zvaný „Kvitance“ (potvrzení o zániku dluhu). Tento dokument se podá na katastr nemovitostí, který z vašeho už bývalého bytu vymaže staré zástavní právo vaší banky. V tu chvíli je proces čistý a hotový.
Na co si dát největší pozor? (Moje praxe)
Během své praxe jsem viděl několik situací, kdy se prodej bez dobrého vedení zkomplikoval. Tady jsou tři největší rizika:
- Špatné načasování vyčíslení: Vyčíslení od banky platí vždy k přesnému datu (např. k 15. v měsíci). Pokud se zdrží právníci nebo katastr a peníze bance dorazí o pár dní později, částka už nesedí (naskočily úroky) a banka zástavu neuvolní. Celý harmonogram musí být perfektně sladěný.
- Zatajení informací kupujícímu: Nikdy hypotéku před zájemci netajte. Je to zbytečné. Každý si to může během minuty zjistit v katastru. Mnohem lepší je hrát s otevřenými kartami a říct: „Ano, je tu hypotéka u banky X, zbývá doplatit tolik a tolik, proces je zajištěný advokátem.“ Buduje to důvěru.
- Nečitelné podmínky předčasného splacení: Někdy se vyplatí chvíli počkat (třeba na výročí fixace), než prodat hned a platit zbytečně vysoké penále. Tohle s klienty vždy počítám předem, aby viděli čistý zisk.
Závěr: Není to věda, ale vyžaduje to přesnost
Prodat byt s hypotékou nevyžaduje zázraky, ale vyžaduje to stoprocentní kontrolu nad procesem, komunikaci s bankami a bezchybně napsané smlouvy. Není to prostor pro improvizaci.
Pokud máte nemovitost v Brandýse, Praze či okolí, splácíte hypotéku a uvažujete o prodeji, napište mi nebo zavolejte. Neslibuji vám pohádky o tom, jak to bude hotové zítra. Nabízím vám přesný a bezpečný plán, jak celou transakci provést tak, abyste měli peníze na účtu včas a bez nervů.